
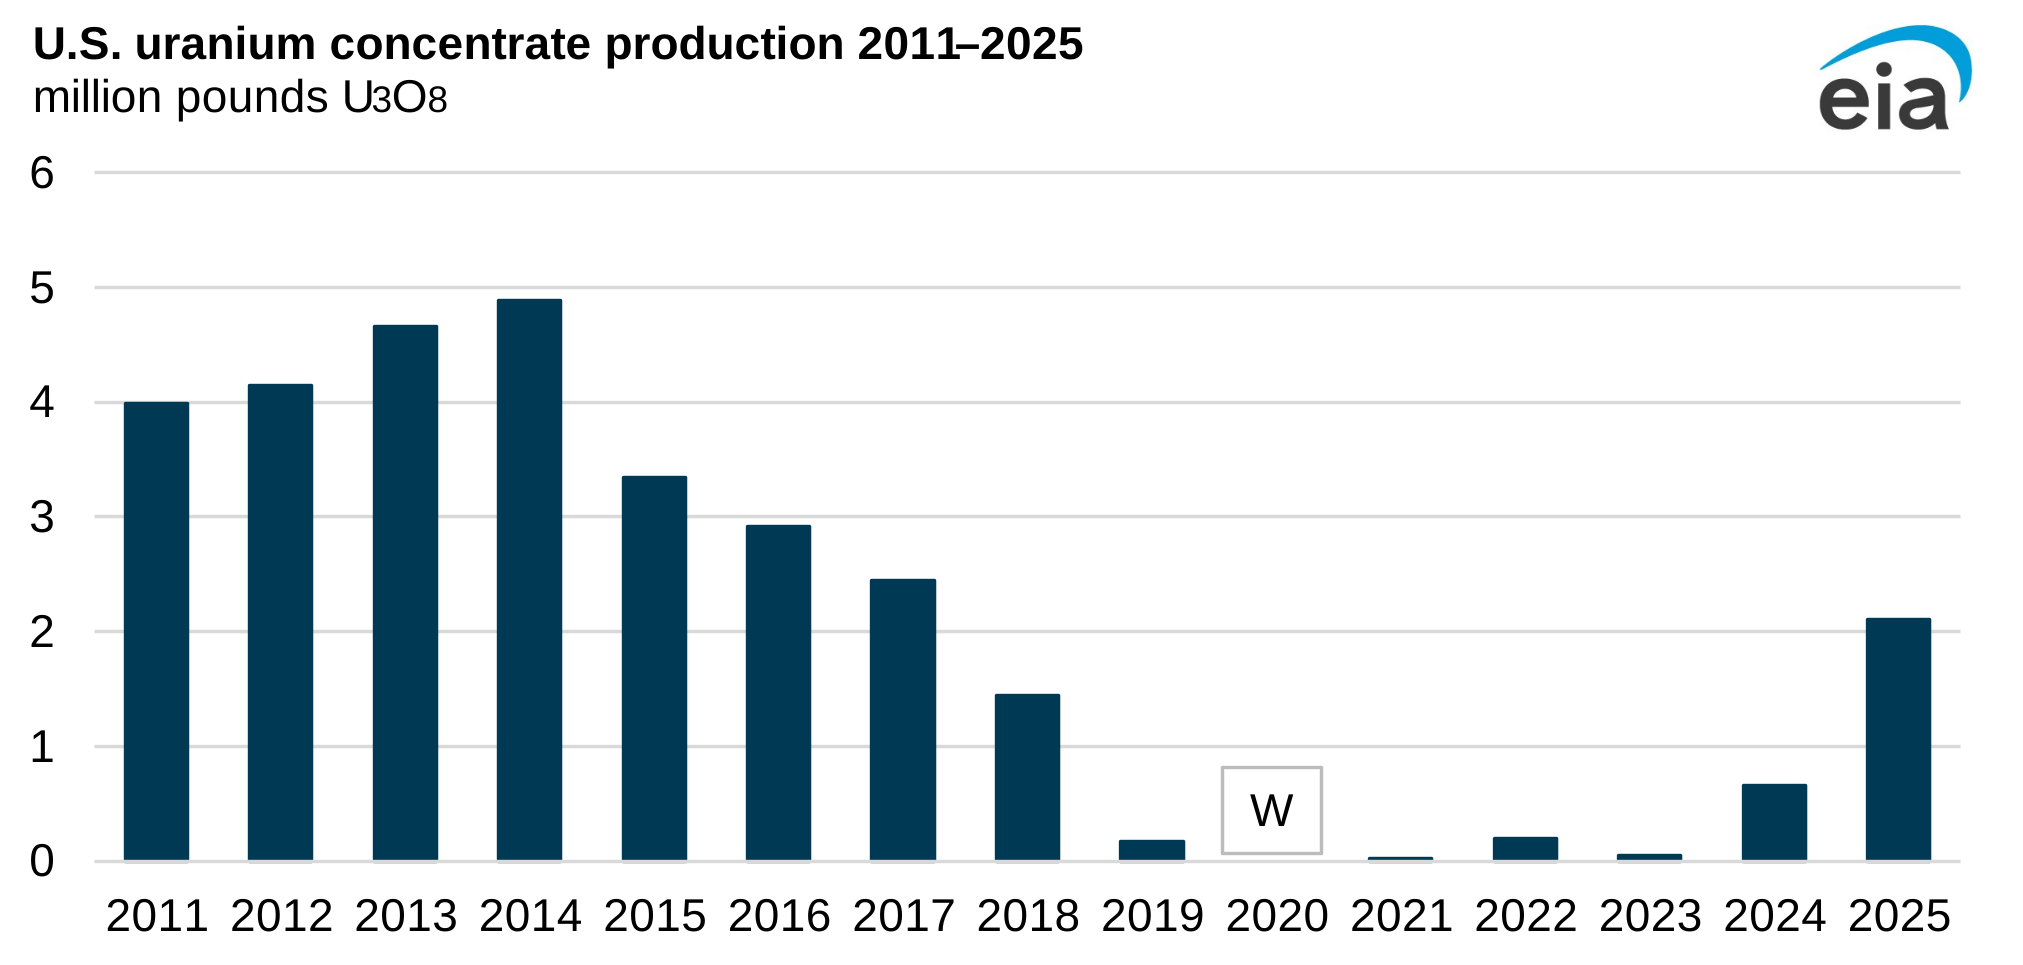
美国铀产量2025年增至210万磅,创2017年以来新高
美国EIA数据显示,2025年美国八氧化三铀产量达210万磅,是2024年的三倍以上,为2017年以来最高;核电业主采购加权均价升至每磅58.46美元,同比上涨11%,本土来源仍仅占交付量的7%。
核心变化
美国能源信息署(EIA)发布的数据显示,2025年美国八氧化三铀(U3O8,俗称“黄饼”)产量总计210万磅,超过2024年产量的三倍,创下2017年以来的年度新高。八氧化三铀是核反应堆燃料的基础原料,产量回升反映出美国本土铀矿开采活动的实质性重启。
上游勘探活动同步扩张。2025年美国铀矿勘探钻探完成1,824个钻孔、总进尺超过100万英尺,明显高于2024年的1,324个钻孔和60万英尺;用于评估已知矿体的开发钻探达到3,708个钻孔、总进尺130万英尺,高于2024年的2,462个钻孔和126万英尺。勘探与开发钻井连续扩张,通常意味着矿商正在为后续产能释放做准备。
需求端,2025年美国核电站业主与运营方合计采购4,690万磅U3O8当量,低于2024年的5,590万磅;采购加权均价升至每磅58.46美元,较2024年的52.71美元上涨11%。量减价升的组合,指向供应偏紧的市场结构。
进口依赖格局仍未改变。2025年交付给美国核电站的八氧化三铀中,加拿大占32%、哈萨克斯坦占28%、澳大利亚占15%,美国本土来源仅占7%。
对A股的传导
传导路径主要有两条。其一,价格路径:美国核电业主采购均价同比上涨11%,反映核燃料市场价格中枢上移;天然铀属于全球定价品种,海外价格信号会通过长协与现货渠道,向国内核电燃料成本以及铀资源、核燃料加工环节的盈利预期传导。
其二,产业周期路径:美国本土产量三倍增长但交付占比仍只有7%,说明其核电燃料供应链重建周期较长,加拿大、哈萨克斯坦、澳大利亚主导的全球贸易流仍是主要供应来源。铀矿资本开支与钻井活动的扩张若延续,将支撑全球铀供给端的中期变化,相关产业链的景气度观察可据此展开。
后续验证指标
后续可跟踪:EIA国内铀产量报告中的季度产量能否延续爬坡;勘探与开发钻井活动是否继续扩张;美国核电业主采购均价的走势;加拿大、哈萨克斯坦、澳大利亚供应占比的变化,以及美国本土份额能否自7%继续抬升。